Premier dividende perçu, capital toujours bloqué : comprendre la vraie liquidité d'un investissement Bâtir
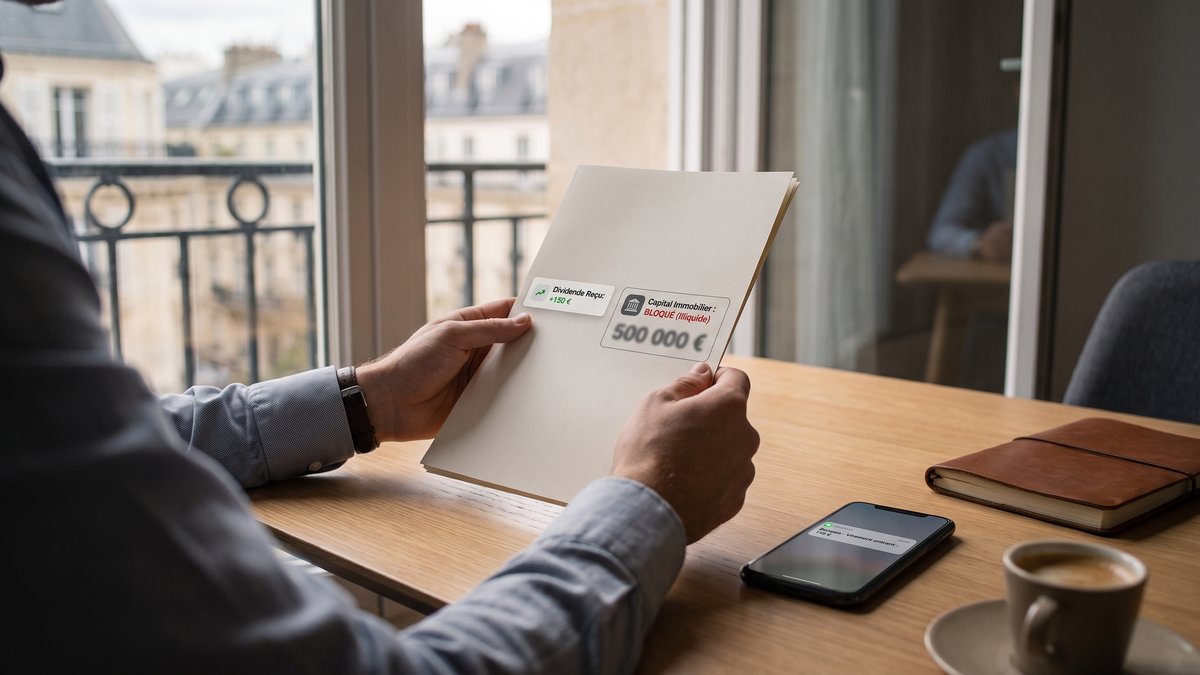
Recevoir un premier dividende donne souvent une impression trompeuse : puisque l'argent circule, le capital semblerait lui aussi plus proche. En investissement immobilier en capital, c'est rarement ainsi que les choses se passent. Chez Bâtir comme ailleurs, dividende et liquidité répondent à deux logiques distinctes.
Un dividende versé ne signifie pas que le capital est disponible
Le malentendu est fréquent. Un épargnant voit arriver un premier dividende immobilier, constate que le projet produit du revenu, puis en déduit - un peu trop vite - que la sortie de l'investissement en capital sera simple en cas de besoin. Or un dividende n'est pas un remboursement partiel des sommes investies. C'est une distribution de revenus, pas une restitution du capital.
Dans l'actionnariat immobilier, il faut distinguer trois niveaux. D'abord, le revenu distribué. Ensuite, la valorisation éventuelle du projet à la revente. Enfin, la possibilité concrète de récupérer ses fonds. Ces trois mécanismes peuvent coexister, mais ils n'avancent ni au même rythme ni selon les mêmes règles.
Chez Bâtir, le cadre est explicite : fonds bloqués 5 ans selon la FAQ, puis rachat possible dans un délai pouvant aller jusqu'à 6 mois selon les statuts. C'est un point qu'il faut lire pour ce qu'il est, sans broder autour. Le fait d'avoir perçu des dividendes Bâtir n'ouvre pas, en soi, une porte de sortie anticipée.
Dividendes, plus-value et rachat des actions ne racontent pas la même histoire
Le dividende rémunère, il ne désimmobilise pas
Un dividende annuel traduit la capacité d'un actif ou d'un ensemble d'opérations à distribuer une partie du résultat. C'est utile, bien sûr. Mais la liquidité de l'actionnariat immobilier dépend d'autre chose : des statuts, des conditions de rachat, de la durée minimale prévue et, parfois, d'un calendrier propre à la structure.
Autrement dit, vous pouvez toucher un revenu tout en restant engagé sur un capital indisponible. C'est moins intuitif qu'un livret ou qu'un compte-titres coté, mais c'est le cœur du sujet.
La plus-value arrive souvent plus tard
La seconde confusion consiste à mélanger dividende et gain final. La plus-value à la revente dépend de la valorisation des biens, du moment de cession et des conditions de marché. Elle n'est ni annuelle, ni certaine, ni forcément corrélée au premier revenu distribué. Un projet peut servir un dividende puis attendre encore avant de créer les conditions d'une sortie favorable.
Nous insistons souvent sur ce point dans notre parcours d'actionnaire et dans la FAQ : comprendre la séquence de l'investissement évite de juger le placement avec de mauvais repères.
Entre 3 à 5 ans et 5 ans bloqués, il faut raisonner en trésorerie réelle
La mention d'un horizon de 3 à 5 ans peut sembler contredire celle des fonds bloqués 5 ans. En pratique, il faut lire ces informations ensemble, pas l'une contre l'autre. L'horizon décrit une logique économique de gestion du projet. Le blocage, lui, décrit votre disponibilité financière personnelle.
Pour un particulier, la vraie question n'est donc pas seulement : "Combien cela peut-il rapporter ?" Elle est aussi : "De combien puis-je me passer sans tension pendant au moins cinq ans, puis quelques mois de plus si le rachat prend du temps ?" Cette nuance paraît administrative. Elle est en réalité budgétaire, très concrète.
C'est d'ailleurs la raison pour laquelle nous recommandons de ne jamais souscrire en mobilisant une épargne qui pourrait devoir financer un apport immobilier, une baisse de revenus ou un imprévu familial. Le blocage des fonds dans un investissement immobilier n'est pas un détail de brochure ; c'est un paramètre de vie.
Quand un premier versement rassure à tort
Un couple rencontré à Nantes avait commencé modestement, avec l'idée d'investir dans la pierre sans passer par un crédit bancaire. Le premier dividende reçu a joué comme un signal psychologique : le placement "tournait", donc l'argent leur semblait presque récupérable. Quelques mois plus tard, un besoin de trésorerie est apparu pour compléter un achat de résidence principale. C'est précisément à ce moment-là que la différence entre devenir actionnaire et disposer librement de son capital est devenue nette.
Nous avons repris avec eux les règles de durée, le fonctionnement du rachat et la place de cette souscription dans leur patrimoine global. Rien d'anormal dans le produit, simplement une lecture initiale trop rapide. La leçon tenait en une ligne : un revenu versé peut apaiser, il ne déverrouille rien.
Les erreurs les plus courantes avant une première souscription
Comparer ce placement à une épargne disponible
Beaucoup d'épargnants opposent un taux de rendement brut à un placement liquide. La comparaison est bancale dès le départ. Un support disponible à tout moment et un investissement en capital immobilier ne rendent pas le même service patrimonial. Le premier protège la flexibilité. Le second accepte une immobilisation en échange d'une autre perspective de rendement.
Confondre absence de frais de sortie et sortie immédiate
Le fait qu'il n'y ait pas de frais de sortie ne veut pas dire que la sortie est instantanée. Là encore, deux sujets distincts se croisent. Le coût de sortie peut être nul, tandis que le délai, lui, reste encadré.
Souscrire sans scénario de besoin de liquidités
Avant toute décision, il faut tester un scénario simple : que se passe-t-il si vous avez besoin de liquidités dans 18 mois, dans 3 ans, ou juste après un premier dividende ? Si la réponse vous met en tension, mieux vaut ajuster le montant, lisser l'entrée ou reporter. Notre rubrique Notre regard d'expert revient souvent sur cette discipline, un peu austère peut-être, mais très utile quand l'enthousiasme va plus vite que la trésorerie.
La checklist à faire avant de souscrire
- Vérifiez votre épargne de précaution hors souscription.
- Identifiez les dépenses majeures prévues sur 5 ans minimum.
- Lisez les modalités de retrait sur la FAQ et le parcours d'actionnaire.
- Distinguez clairement dividendes, plus-value et rachat des actions.
- Consultez, pour votre culture patrimoniale générale, des sources neutres comme l'ANIL ou Notaires de France sur les logiques immobilières de long terme.
Avant de souscrire, regardez moins le premier dividende que votre horizon réel
Le bon repère n'est pas la date du premier versement, mais votre capacité à laisser vivre l'investissement sans compter dessus. Si votre horizon est stable, l'actionnariat immobilier peut trouver sa place dans une stratégie plus large. S'il est flou, mieux vaut le clarifier avant d'avancer. Pour cela, vous pouvez relire notre FAQ, parcourir le parcours d'actionnaire ou préparer votre souscription avec une vision plus lucide de la liquidité. C'est souvent là que les bonnes décisions commencent.