Dividendes, rendement locatif, plus-value : le bon chiffre à comparer avant votre première souscription
Au moment d'une première souscription Bâtir, beaucoup de lecteurs voient cohabiter rendement locatif brut, dividendes et espoir de revente, puis comparent des chiffres qui ne racontent pas la même chose. C'est là que naît la confusion - et parfois une mauvaise décision, prise sur un indicateur flatteur mais mal compris.
Trois chiffres, trois réalités économiques
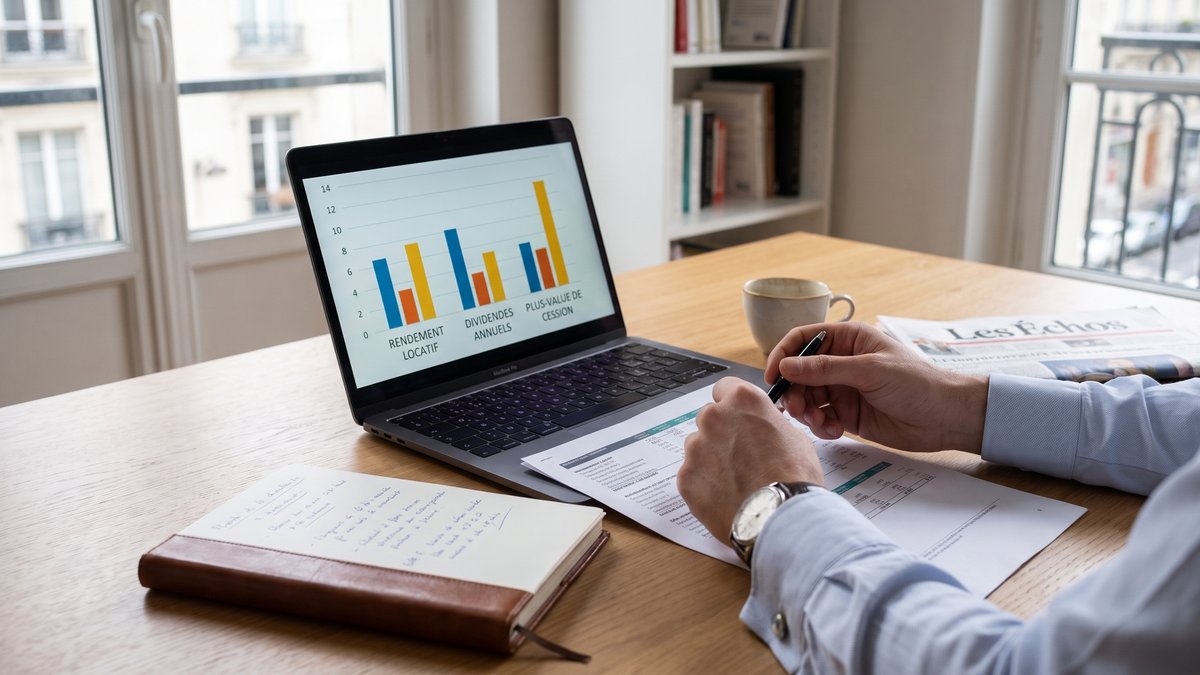
Un projet peut afficher un rendement locatif brut de 8 % à 14 %, des dividendes d'investissement immobilier versés chaque année, puis une plus-value à la revente des actions au terme du cycle. Ces trois repères sont utiles, mais ils ne mesurent pas la même chose. Les mélanger revient à comparer la vitesse d'un véhicule, son coût d'entretien et son prix de revente.
Le rendement locatif brut décrit d'abord la performance potentielle du bien lui-même : loyers annuels rapportés au prix d'acquisition, avant charges, fiscalité, vacance ou frais divers. C'est un indicateur de qualité immobilière, pas le revenu net de l'actionnaire.
Le dividende, lui, correspond à ce qui peut être distribué aux actionnaires selon les résultats du projet et les modalités prévues. Il dépend donc non seulement des loyers, mais aussi des coûts d'exploitation, de la gestion, de la stratégie retenue et du calendrier de distribution.
Enfin, la plus-value finale relève d'une autre logique : elle naît d'une revente des actions, généralement en fin d'engagement, si le projet a pris de la valeur ou si la sortie a été favorable. Elle est plus incertaine par nature, parce qu'elle dépend du marché futur, du prix de sortie et du bon timing. C'est le chiffre le plus séduisant sur le papier, souvent, mais rarement le plus stable.
Ce que chaque indicateur vous apprend vraiment
Le rendement brut dit si le bien travaille correctement
Si vous vous demandez comment comparer un rendement immobilier, commencez ici : un rendement brut élevé signale souvent un bien acheté à un niveau cohérent par rapport à son potentiel locatif. C'est un point de départ, pas une conclusion. Un actif à 10 % brut peut rester médiocre si les travaux dérapent, si la vacance s'allonge ou si les charges rongent la marge.
Autrement dit, le rendement brut vous renseigne sur la mécanique immobilière du projet. Il aide à apprécier la solidité de l'actif sous-jacent, ce qui compte chez nous puisque l'investisseur entre dans un projet immobilier en capital, et non dans un simple produit abstrait.
Le dividende mesure une distribution potentielle, pas une promesse
Le dividende répond à une question plus concrète pour l'épargnant : qu'est-ce qui pourrait m'être versé pendant la durée de détention ? C'est déjà plus proche de votre expérience réelle d'actionnaire. Mais là encore, attention au raccourci. Un dividende annoncé ou espéré ne vaut pas garantie, et il ne résume pas toute la performance.
La bonne lecture consiste à regarder la régularité potentielle des revenus, leur dépendance au fonctionnement du projet et leur traitement fiscal. Nous revenons d'ailleurs sur ces sujets pratiques dans notre FAQ, utile avant toute décision un peu sérieuse.
La plus-value concerne la sortie, donc l'incertitude
Beaucoup de débutants s'accrochent à la plus-value espérée parce qu'elle donne un horizon agréable : on investit, on attend, on revend mieux. En réalité, la plus-value à la revente des actions est l'indicateur qu'il faut manier avec le plus de recul. Elle dépend du cycle immobilier, du niveau de valorisation à la sortie et de la durée réelle d'immobilisation.
C'est aussi pour cela que la durée mérite d'être lue avec précision. Sur Bâtir, les fonds sont présentés avec un horizon long et un blocage à anticiper. Si ce point reste flou, mieux vaut lire aussi notre article sur la vraie durée à prévoir avant une première souscription.
La confusion la plus fréquente avant de souscrire
L'erreur classique consiste à opposer un rendement brut du bien à un rendement net espéré pour l'actionnaire. Ce n'est pas le même étage de lecture. Le premier parle de l'actif immobilier. Le second parle de votre résultat potentiel, après intermédiaires, fiscalité éventuelle, durée de détention et conditions de sortie.
Nous le voyons souvent dans l'accompagnement du parcours d'actionnaire : un lecteur retient le chiffre le plus haut, puis suppose qu'il s'applique à son capital de façon immédiate et linéaire. Or, l'investissement en capital est moins lisse. Il faut regarder la chaîne complète de création de valeur, du bien à la distribution, puis à la revente.
Quand un couple compare 8 % et des dividendes annuels sur un bien de Villiers-sur-Marne
Le dossier était simple en apparence. Un couple, près de Chartres, consultait un appartement T3 à Villiers-sur-Marne parmi nos investissements en cours. Le bien affichait une rentabilité locative attrayante, et les futurs actionnaires s'étaient déjà projetés sur un revenu annuel équivalent. C'était un glissement discret, presque normal.
En reprenant les chiffres avec eux, la lecture a changé. Le rendement locatif brut parlait de l'actif. Les dividendes relevaient d'une distribution potentielle. La plus-value, elle, appartenait à la sortie, donc à un futur plus brumeux. À partir de là, leur vraie question n'était plus "combien ça rapporte ?", mais quelle part de ce projet correspond à mon horizon, à mon risque et à mon besoin de liquidité ?
C'est précisément ce que nous cherchons à clarifier quand un investisseur découvre comment devenir actionnaire de Bâtir. Le bon chiffre n'est pas toujours le plus haut. C'est celui qui répond à la bonne question. La nuance change souvent tout.
Une méthode simple pour comparer sans vous tromper
Posez cinq questions avant de regarder le pourcentage
- Ce chiffre parle-t-il du bien ou de moi en tant qu'actionnaire ?
- S'agit-il d'un flux annuel comme un dividende, ou d'un gain final lié à la revente ?
- Quelle durée d'immobilisation dois-je accepter pour espérer ce résultat ?
- Quelle fiscalité peut réduire le rendement réellement perçu ?
- Quel niveau d'incertitude se cache derrière ce chiffre ?
Cette petite grille suffit déjà à remettre les indicateurs à leur place. Les données de marché publiées par l'IEIF ou les repères d'information sur le logement de l'ANIL peuvent aussi aider à replacer une opportunité dans un cadre plus large, surtout si vous débutez.
Comparer lucidement, c'est déjà mieux investir
Avant votre première souscription, ne cherchez pas le pourcentage le plus brillant, cherchez l'indicateur le plus honnête pour votre décision. Un bon projet se lit en couches : qualité du bien, capacité à distribuer, perspective de sortie, durée de blocage, fiscalité. Si vous voulez aller plus loin, nous vous conseillons de parcourir notre parcours d'actionnaire, puis de consulter la FAQ pour cadrer les points pratiques avant de devenir actionnaire. Investir sereinement commence rarement par un chiffre isolé, mais plutôt par une lecture juste, presque patiente.