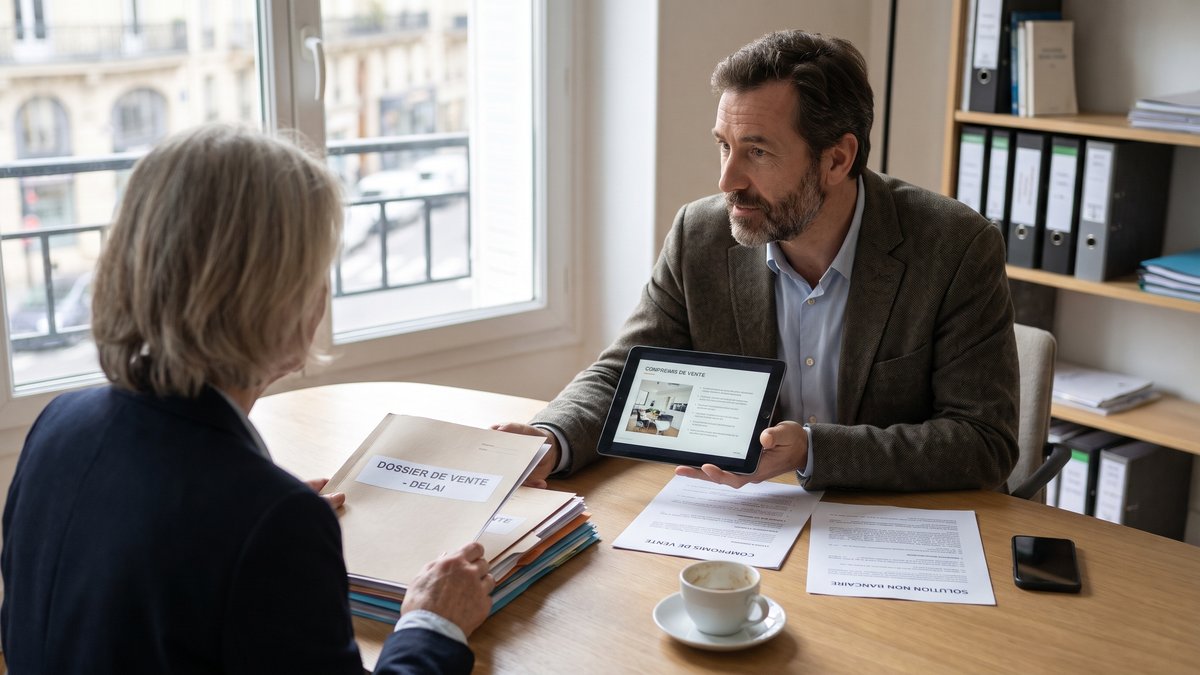
Compromis immobilier qui traîne : quand proposer le bien à Bâtir sans fragiliser la relation vendeur
Un compromis immobilier qui traîne crée une zone grise inconfortable pour l'agent, le mandataire ou l'apporteur d'affaires. Le bien semble vendu, mais la vente immobilière qui s'enlise use le vendeur. C'est souvent là qu'une alternative de vente sans banque doit être posée avec tact, ni trop tôt, ni trop tard.
Quand un dossier paraît gagné, puis se dérobe doucement
Sur le papier, tout semble tenir. Un acquéreur s'est positionné, le vendeur se projette déjà, et le professionnel pense surtout à sécuriser le calendrier. Pourtant, c'est souvent après ce soulagement apparent que le dossier commence à s'essouffler. Silences plus longs, pièces qui manquent encore, interlocuteurs moins clairs, notaire qui attend un retour bancaire : rien n'explose, mais rien n'avance franchement.
Dans l'immobilier, une vente ne se dégrade pas toujours à cause d'un refus brutal. Elle s'abîme par perte de rythme. Et cette usure coûte cher, commercialement autant qu'humainement. Le vendeur, lui, n'entend plus la nuance entre "ça suit son cours" et "on commence à décrocher".
Les signaux faibles à ne pas banaliser
Quelques indices reviennent souvent dans un dossier qui s'enlise. Le courtier devient difficile à joindre. La banque demande une pièce déjà transmise. Une date de signature circule puis disparaît. L'acquéreur reste cordial, mais plus flou. Pris isolément, ces signaux ne suffisent pas. Ensemble, ils dessinent un risque.
Notre lecture est simple : dès que le dossier entre dans une logique de justification permanente, il faut préparer une sortie honorable. Attendre un échec formel peut rassurer le professionnel, mais rarement le vendeur. Sur un marché où la confiance se joue parfois à une semaine près, ce délai de lucidité compte.
Le vrai risque n'est pas seulement la vente perdue
Quand un compromis traîne, le danger n'est pas seulement de perdre l'opération. C'est de laisser s'installer chez le vendeur l'idée que le dossier lui échappe. Or, un propriétaire qui se sent tenu à distance devient plus sensible aux discours concurrents, aux conseils de l'entourage, aux plateformes qui promettent une issue plus simple.
Pour un agent immobilier ou un apporteur, le bon timing en apport d'affaires immobilier consiste donc moins à sauver coûte que coûte qu'à reprendre la main sur les options. Dire trop tôt "proposons le bien à Bâtir" peut être perçu comme un recul. Le dire trop tard ressemble à une rustine. Entre les deux, il existe un moment plus juste : celui où l'hypothèse bancaire est encore vivante, mais déjà assez fragilisée pour qu'une voie parallèle paraisse responsable.
C'est précisément pour cela que des pages comme devenir apporteur d'affaires ou soumettre un bien servent aussi d'outils de réassurance professionnelle, pas seulement de conversion. Elles permettent de présenter un cadre clair, avec comité d'analyse, visite, expertise et promesse de vente chez le notaire si l'opération aboutit.
Ce qu'il faut dire au vendeur, et ce qu'il vaut mieux éviter
Le point délicat, on le connaît bien, tient au langage. Si vous présentez Bâtir comme un "plan B", vous dévalorisez l'option avant même de l'expliquer. Mieux vaut parler d'issue de sécurisation ou de voie de sortie sans dépendance au crédit bancaire. La nuance change tout.
Le vendeur n'a pas besoin qu'on dramatise. Il a besoin qu'on mette des mots clairs sur une situation devenue floue : "Le dossier n'est pas tombé, mais il ralentit. Pour éviter de perdre encore plusieurs semaines, il existe une solution complémentaire que nous pouvons étudier maintenant." Cette formulation garde la relation intacte, parce qu'elle ne nie ni le travail déjà fait ni la possibilité que la vente initiale aboutisse.
À quel moment proposer Bâtir devient pertinent
À notre sens, le bon moment arrive quand trois conditions sont réunies. D'abord, le vendeur commence à poser les mêmes questions deux fois, signe qu'il sent le temps lui échapper. Ensuite, le calendrier notarial n'est plus fiable. Enfin, une dépendance forte au financement bancaire apparaît, sans visibilité sérieuse sur son issue. Là, proposer un bien à Bâtir n'est plus une réaction opportuniste : c'est une gestion propre du dossier.
Nous l'avons déjà écrit dans cet article sur la baisse de prix sans effet et dans notre analyse du crédit refusé après compromis : la fenêtre utile se situe souvent avant l'échec officiel, pas après. C'est un détail, oui, mais un détail qui change la suite.
Quand le vendeur de Chartres a cessé de croire au calendrier
Le dossier portait sur un appartement bien placé, visité vite, accepté vite lui aussi. Puis plus rien de solide. Le vendeur, basé en province, appelait surtout pour comprendre pourquoi chaque semaine semblait repousser la précédente. Le professionnel qui suivait le mandat n'a pas attendu la rupture. Il a rouvert la conversation avec une autre logique : celle d'une soumission de bien étudiée en parallèle.
Le changement décisif n'a pas été technique, mais relationnel. En lui montrant comment fonctionne notre sélection, puis en le renvoyant vers les investissements en cours et vers nos articles pour situer notre méthode, il a déplacé la discussion du terrain de l'espoir vers celui des options concrètes. La vente initiale n'a finalement pas tenu. Le vendeur, lui, n'a pas eu le sentiment d'avoir été promené. C'est souvent cela, le vrai résultat.
Préparer la soumission sans surpromettre
Si vous sentez qu'une alternative de vente sans banque devient crédible, mieux vaut réunir vite les éléments utiles : adresse précise, nature du bien, photos récentes, niveau d'occupation, éléments de copropriété, diagnostics disponibles, situation juridique simple ou non. Inutile d'attendre un dossier parfait. En revanche, il faut être exact.
Nous préférons une soumission incomplète mais honnête à un dossier lissé qui masque une difficulté. Notre comité peut étudier un bien, demander une visite, puis arbitrer avec davantage de justesse. Pour le professionnel, c'est une manière de rester fiable. Pour le vendeur, c'est une respiration. Et si vous souhaitez cadrer cette démarche plus tôt, les repères de la FNAIM ou les ressources de l'ANIL restent utiles pour expliquer les étapes d'une vente qui se bloque.
Protéger la relation avant de vouloir sauver la vente
Lorsqu'un compromis s'étire, la bonne question n'est pas seulement "peut-on encore conclure ?" mais "comment éviter que l'attente abîme définitivement la confiance ?" C'est souvent là qu'une proposition bien formulée vers la soumission d'un bien ou vers notre parcours apporteur d'affaires devient utile. Non pour brusquer le vendeur, mais pour lui rendre de la lisibilité. En immobilier, les dossiers se perdent parfois sur un détail ; la relation, elle, se perd surtout quand plus personne n'ose nommer la situation.


